لحماية العملاء وضبط سوق التقسيط.. الرقابة المالية تصدر عقدًا نموذجيًا جديدًا للتمويل الاستهلاكي بـ19 بندًا
الأحد، 22 نوفمبر 2026 01:25 م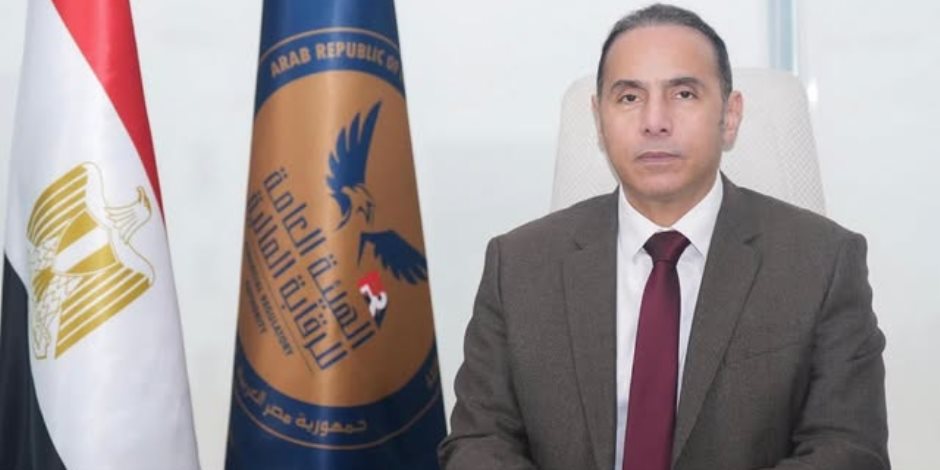
أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، نموذجًا جديدًا للعقد المبرم بين شركات التمويل الاستهلاكي والعملاء، في خطوة تستهدف تطوير الإطار التنظيمي للنشاط، ومواكبة مستجدات السوق، وتحقيق التوازن بين دعم نمو الشركات وحماية حقوق المتعاملين، في ظل التوسع المتزايد في سوق التمويل الاستهلاكي.
وأكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن العقد النموذجي الجديد يتضمن مجموعة من الضوابط والأحكام التي تعالج الإشكالات التعاقدية والعملية التي ظهرت خلال الفترة الماضية، مشيرًا إلى إلزام الشركات باستخدام النموذجين الجديدين عند تمويل عملية شراء واحدة أو عدة سلع وخدمات، وكذلك في التعاملات المرتبطة ببطاقات المدفوعات التجارية، بدلًا من النماذج المعمول بها منذ عام 2021.
وأوضح رئيس الهيئة أن الشركات ملزمة باستيفاء جميع البيانات المطلوبة بالعقد بصورة رقمية، وصياغة البنود بشكل واضح ومقروء، مع ضرورة اطلاع العميل على كامل تفاصيل العقد قبل التوقيع، وإتاحة نسخة إلكترونية منه عبر التطبيق الخاص به، بما يعزز الشفافية ويساعد العملاء على فهم حقوقهم والتزاماتهم.
وأضاف أنه يجوز للشركات إدراج أحكام إضافية إلى جانب البنود الواردة بالعقد النموذجي، شريطة الحصول على عدم ممانعة مسبقة من الهيئة، مؤكدًا ضرورة التزام الشركات بمبادئ الأمانة والنزاهة في التعامل مع العملاء، والابتعاد عن أي ممارسات قد تمثل إساءة إليهم، خاصة خلال إجراءات تحصيل المستحقات المالية، مع إخطارهم ببيانات المحصلين ووسائل التواصل معهم.
19 بندًا لضبط العلاقة بين الشركات والعملاء
ويتضمن العقد النموذجي الجديد 19 بندًا، تشمل البيانات الأساسية لطرفي التعاقد، والتعريف بالمصطلحات المرتبطة بالتمويل الاستهلاكي، وتحديد طبيعة التمويل والغرض منه، وأوصاف السلع والخدمات محل التمويل، إلى جانب توضيح الحدود الائتمانية وأسعار الفائدة والمصروفات الإدارية وعمولات السداد المعجل.
وفي إطار الحد من المغالاة في غرامات التأخير، وضع العقد ضوابط واضحة لعائد التأخير، بحيث لا يتجاوز إجمالي عائد التأخير المحتسب على العميل طوال فترة التمويل قيمة المبلغ غير المسدد من أصل التمويل، بما يمنع تضخم الالتزامات المالية وتحميل العملاء أعباء إضافية غير مبررة.
كما ألزم النموذج الشركات بالتحقق من الملاءة المالية للعملاء والاستعلام عنهم ائتمانيًا قبل منح التمويل، مع مراعاة ألا يتجاوز إجمالي الأقساط الشهرية المستحقة على العميل نسبة 50% من مجموع دخله الشهري، لضمان تناسب الالتزامات التمويلية مع قدرته على السداد.
إخطار مسبق بتفاصيل التمويل ومنع تجميع الأقساط
ومن أبرز المستجدات التي تضمنها العقد إلزام الشركات بإخطار العميل، قبل تمويل شراء أي سلعة أو خدمة، بكافة التفاصيل المالية والتعاقدية، بما يشمل قيمة السلعة أو الخدمة، ومبلغ التمويل، ومدة السداد، وسعر الفائدة السنوي، والمصروفات الإدارية، وإجمالي الأقساط، وقيمة كل قسط، ومواعيد استحقاقه، وعائد التأخير وعمولة السداد المعجل، إلى جانب الحد الائتماني المتبقي للعميل.
كما حظر العقد تجميع الالتزامات المالية للعميل عند تعدد عمليات التمويل، وأتاح له سداد كل قسط على حدة، بما يضمن استقلالية كل عملية شراء، ويسهل التعامل مع البائع أو مقدم الخدمة بشأن كل سلعة أو خدمة.
ومنح النموذج العملاء الحق في طلب كشف حساب تفصيلي من الشركة، يتضمن السلع والخدمات الممولة وقيمتها والأقساط المستحقة والفوائد والمصروفات الإدارية ومدة السداد المتبقية وعائد التأخير إن وجد، مع إتاحة الاعتراض على البيانات الواردة بالكشف خلال 15 يومًا من تاريخ إرساله.
ضوابط جديدة للسداد المعجل وحماية العملاء من التلاعب
وتضمن العقد تنظيمًا أكثر وضوحًا لعمليات السداد المعجل، حيث يتيح للعميل سداد كامل المبالغ المستحقة أو جزء منها قبل مواعيد الاستحقاق، مع أحقية الشركة في خصم تكلفة التمويل الخاصة بالشهر الذي تم خلاله السداد المبكر، وإمكانية تحصيل عمولة سداد معجل بنسبة محددة من أصل المبلغ المستحق بعد خصم الفوائد.
وفي المقابل، لا يحق للشركة تحصيل عمولة سداد معجل إذا كان التمويل الممنوح للعميل دون سعر فائدة، بما يحقق التوازن بين حقوق الطرفين ويحد من الخلافات المتعلقة بتسوية المديونيات مبكرًا.
كما وضع العقد ضوابط مشددة لحماية الحسابات الإلكترونية للعملاء، حيث ألزمهم بصحة بيانات أرقام الهواتف المحمولة المسجلة لدى الشركات، وإخطارها خلال مدة لا تتجاوز خمسة أيام حال تغيير الرقم أو فقده أو سرقته أو انقطاع الخدمة عنه أو نقل ملكيته إلى طرف آخر.
وحظر النموذج عددًا من الممارسات، أبرزها تسييل السلع والخدمات الممولة من خلال إعادة بيعها للحصول على أموال نقدية، أو استخدام التمويل في أغراض غير استهلاكية، أو الحصول عليه عن طريق الغش والتدليس، فضلًا عن السماح للغير باستخدام التطبيق الإلكتروني الخاص بالعميل.
حقوق الشركات وآليات تسوية المنازعات
وعلى الجانب الآخر، حافظ العقد على حقوق الشركات، حيث أجاز لها وقف صلاحية العميل في استخدام الحد الائتماني حال تخلفه عن سداد قسطين متتاليين، أو ثبوت تقديمه بيانات ومستندات غير صحيحة أو مضللة أثرت على قرار منحه التمويل.
كما حدد حالات لفسخ العقد تلقائيًا، تشمل استخدام التمويل في غير الأغراض الاستهلاكية، وتسييل السلع والخدمات محل التمويل، والإدراج على قوائم الإرهاب.
وفي إطار حماية استقرار العلاقة التعاقدية، حظر النموذج على الشركات تعديل بنود العقد من جانب واحد، ووضع إجراءات محددة لإخطار العملاء بالتعديلات والحصول على موافقتهم أو اعتراضهم، مع اختلاف المدد والضوابط بحسب طبيعة التمويل، سواء تعلق بعملية شراء واحدة أو بعدة سلع وخدمات أو ببطاقات المدفوعات التجارية.
كما أتاح العقد مسارين لتسوية المنازعات بين الشركات والعملاء، الأول من خلال المحاكم الاقتصادية باعتبارها الجهة القضائية المختصة، والثاني عن طريق التحكيم أمام المركز المصري للتحكيم الاختياري وتسوية المنازعات المالية غير المصرفية.
3 أشهر لتوفيق أوضاع الشركات
ومن المقرر نشر قرار الهيئة في الوقائع المصرية، على أن يبدأ العمل به بعد مرور ثلاثة أشهر من تاريخ النشر، وهي المهلة المحددة أمام الشركات لتوفيق أوضاعها وتعديل العقود القائمة مع العملاء وفقًا للنموذج الجديد.
ويأتي القرار ضمن حزمة من الإجراءات الرقابية التي اتخذتها الهيئة خلال عام 2026 لرفع كفاءة نشاط التمويل الاستهلاكي، من بينها إلزام الشركات بالربط اللحظي مع شركات الاستعلام الائتماني، واستخدام رموز التحقق لمزيد من إحكام التحقق من هوية العملاء، وإضافة تقييم التحليل السلوكي إلى منظومة الاستعلام الائتماني، وحظر تمويل شراء الذهب والفضة، فضلًا عن ربط قواعد بيانات الشركات بالهيئة وإصدار دليل شامل لقواعد وضوابط النشاط خلال سبتمبر الماضي.
وتعكس هذه الإجراءات توجه الهيئة العامة للرقابة المالية نحو بناء سوق تمويل استهلاكي أكثر انضباطًا وشفافية، يوازن بين استدامة نمو الشركات وحماية حقوق العملاء، ويعزز الثقة في الأنشطة المالية غير المصرفية.